
Imaginemos la siguiente situación: llega un nuevo cliente a nuestro despacho y nos plantea lo siguiente:
«Contador, Licenciado, Maestro, necesito que revises mi situación fiscal de los últimos cuatro años. Quiero saber si estoy bien, qué problemas tengo, qué declaraciones me faltan, si mis impuestos están correctamente determinados y si existe alguna situación que pueda ocasionarme problemas con las autoridades fiscales».
Seguramente muchos colegas empezarán por solicitar declaraciones anuales, pagos provisionales, balanzas de comprobación, estados financieros, auxiliares contables, XML, opiniones de cumplimiento entre muchas otras cuestiones fiscales, contables, administrativas.
Otros comenzarán descargando comprobantes fiscales y elaborando concentrados en Excel. Y algunos más se limitarán a revisar las opiniones de cumplimiento para concluir que el contribuyente aparentemente se encuentra bien.
Pero la pregunta es: ¿con eso podemos afirmar que conocemos realmente la situación fiscal de una empresa o persona física?
Desde luego que NO.
Una opinión positiva no necesariamente significa que los impuestos estén correctamente determinados. Tener todas las declaraciones presentadas tampoco garantiza que los ingresos, deducciones, retenciones e impuestos correspondan con las operaciones efectivamente realizadas.
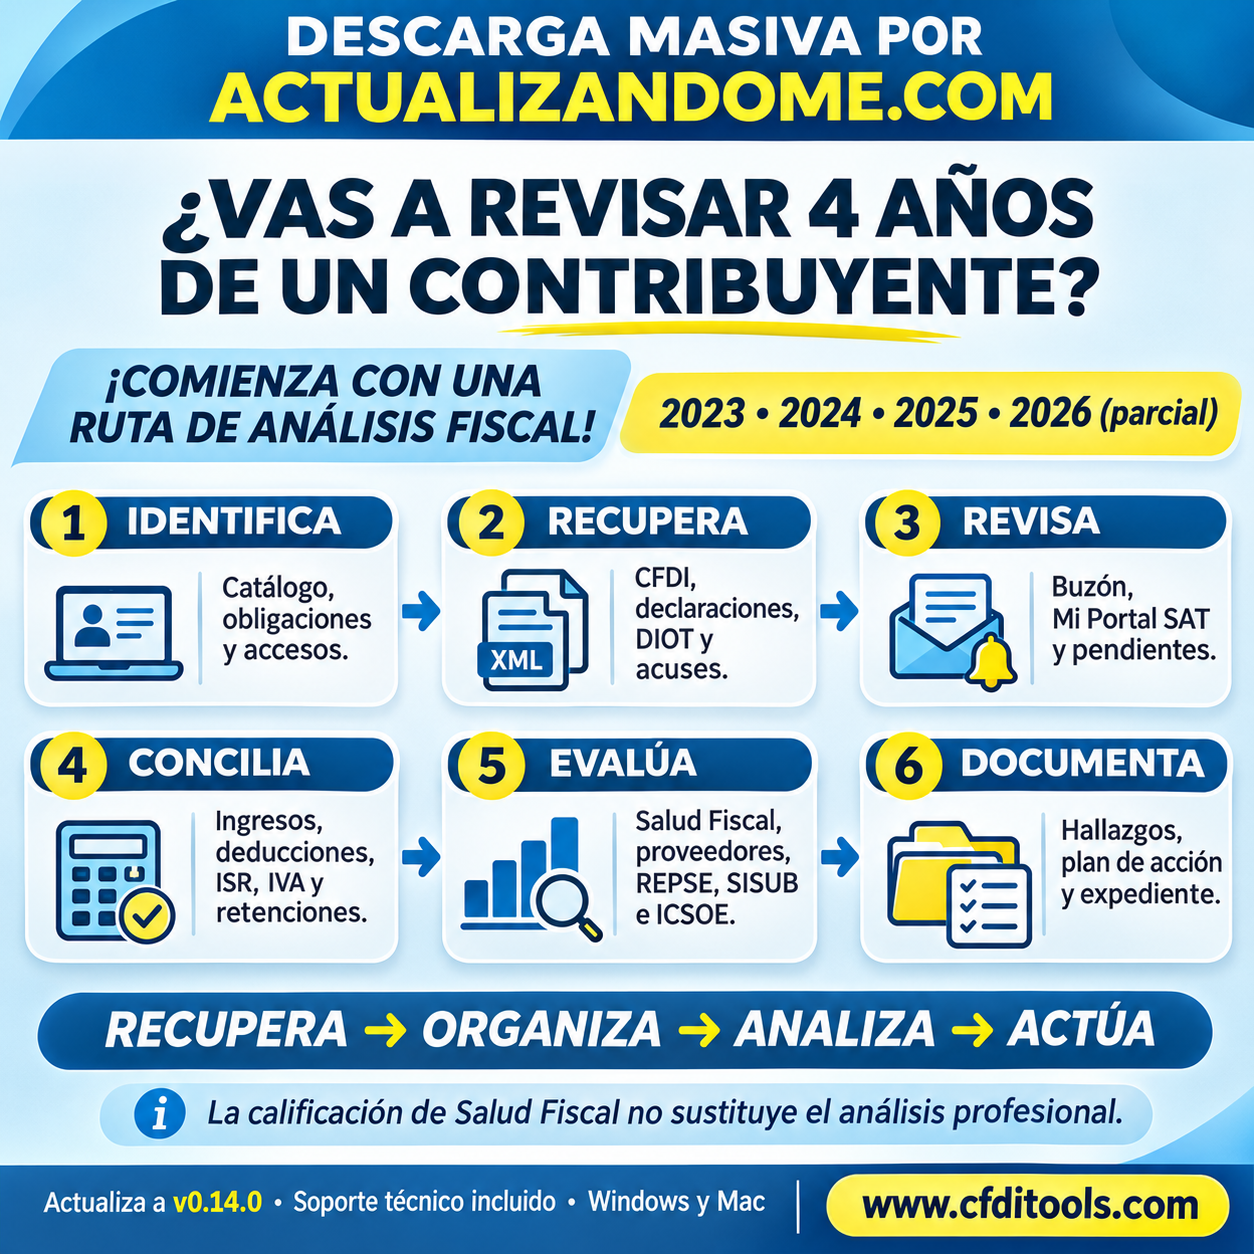
Y precisamente para ayudarnos en esta tarea hemos venido incorporando diversas funcionalidades a DESCARGA MASIVA POR ACTUALIZANDOME.COM, que en su versión 0.14.0 permite concentrar una cantidad considerable de información fiscal y documental.
Veamos cómo aprovecharlas para desarrollar una revisión profesional de cuatro ejercicios.
PRIMER PASO. ¿QUÉ CONTRIBUYENTE VAMOS A REVISAR Y QUÉ EJERCICIOS ANALIZAREMOS?
Lo primero es definir el alcance de nuestra revisión.
Si estamos trabajando en noviembre de 2026, podríamos analizar los ejercicios 2023, 2024, 2025 y lo transcurrido de 2026.
Sin embargo, si nuestro cliente solicita cuatro ejercicios fiscales completos, correspondería revisar 2022, 2023, 2024 y 2025.
¡OJO! No debemos confundir cuatro ejercicios sujetos a revisión con la totalidad de los antecedentes que necesitaremos.
Por ejemplo, una pérdida fiscal generada en años anteriores puede seguir teniendo efectos en los ejercicios revisados; lo mismo sucede con inversiones, depreciaciones, saldos a favor y otros conceptos.
Desde el Catálogo de contribuyentes de DESCARGA MASIVA seleccionaremos el RFC correspondiente y verificaremos la disponibilidad de los accesos autorizados, CIEC y, cuando sea necesario, e.firma.
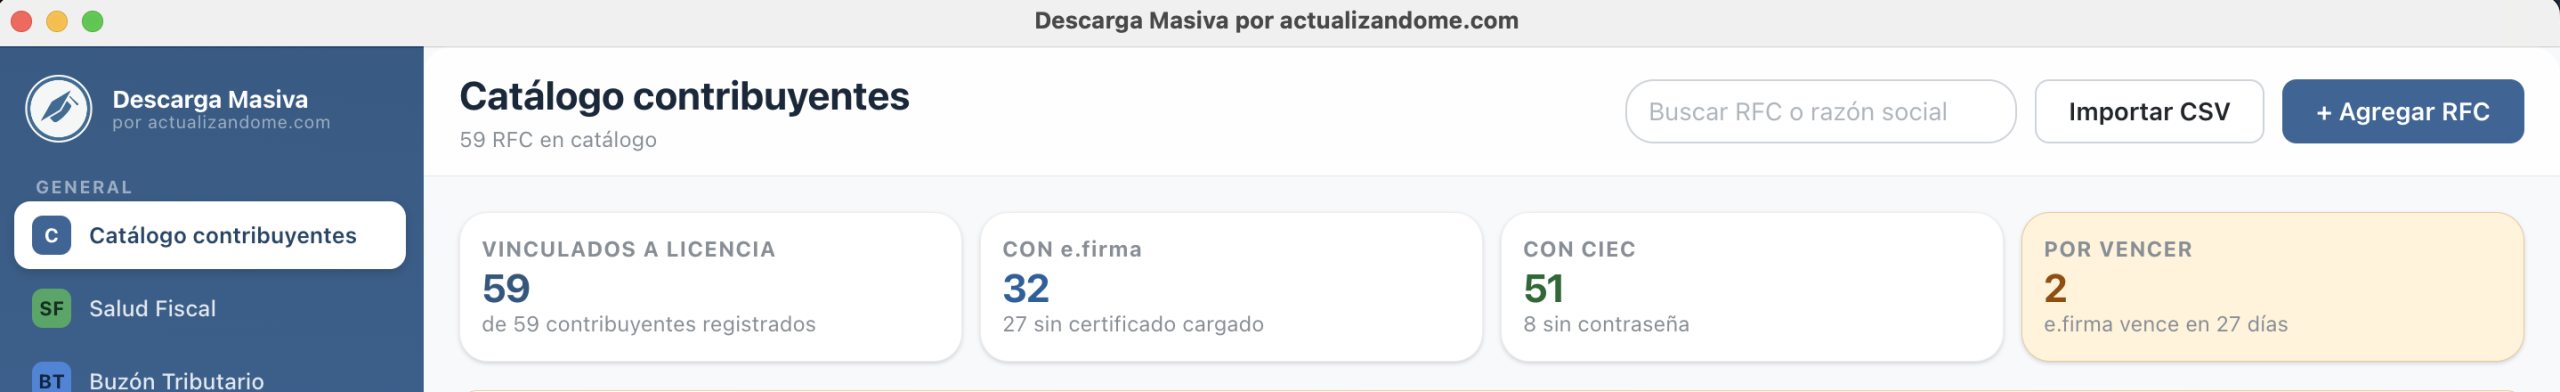
También recuperaremos la Constancia de Situación Fiscal, identificaremos las actividades económicas, el régimen aplicable y las obligaciones que debieron cumplirse.
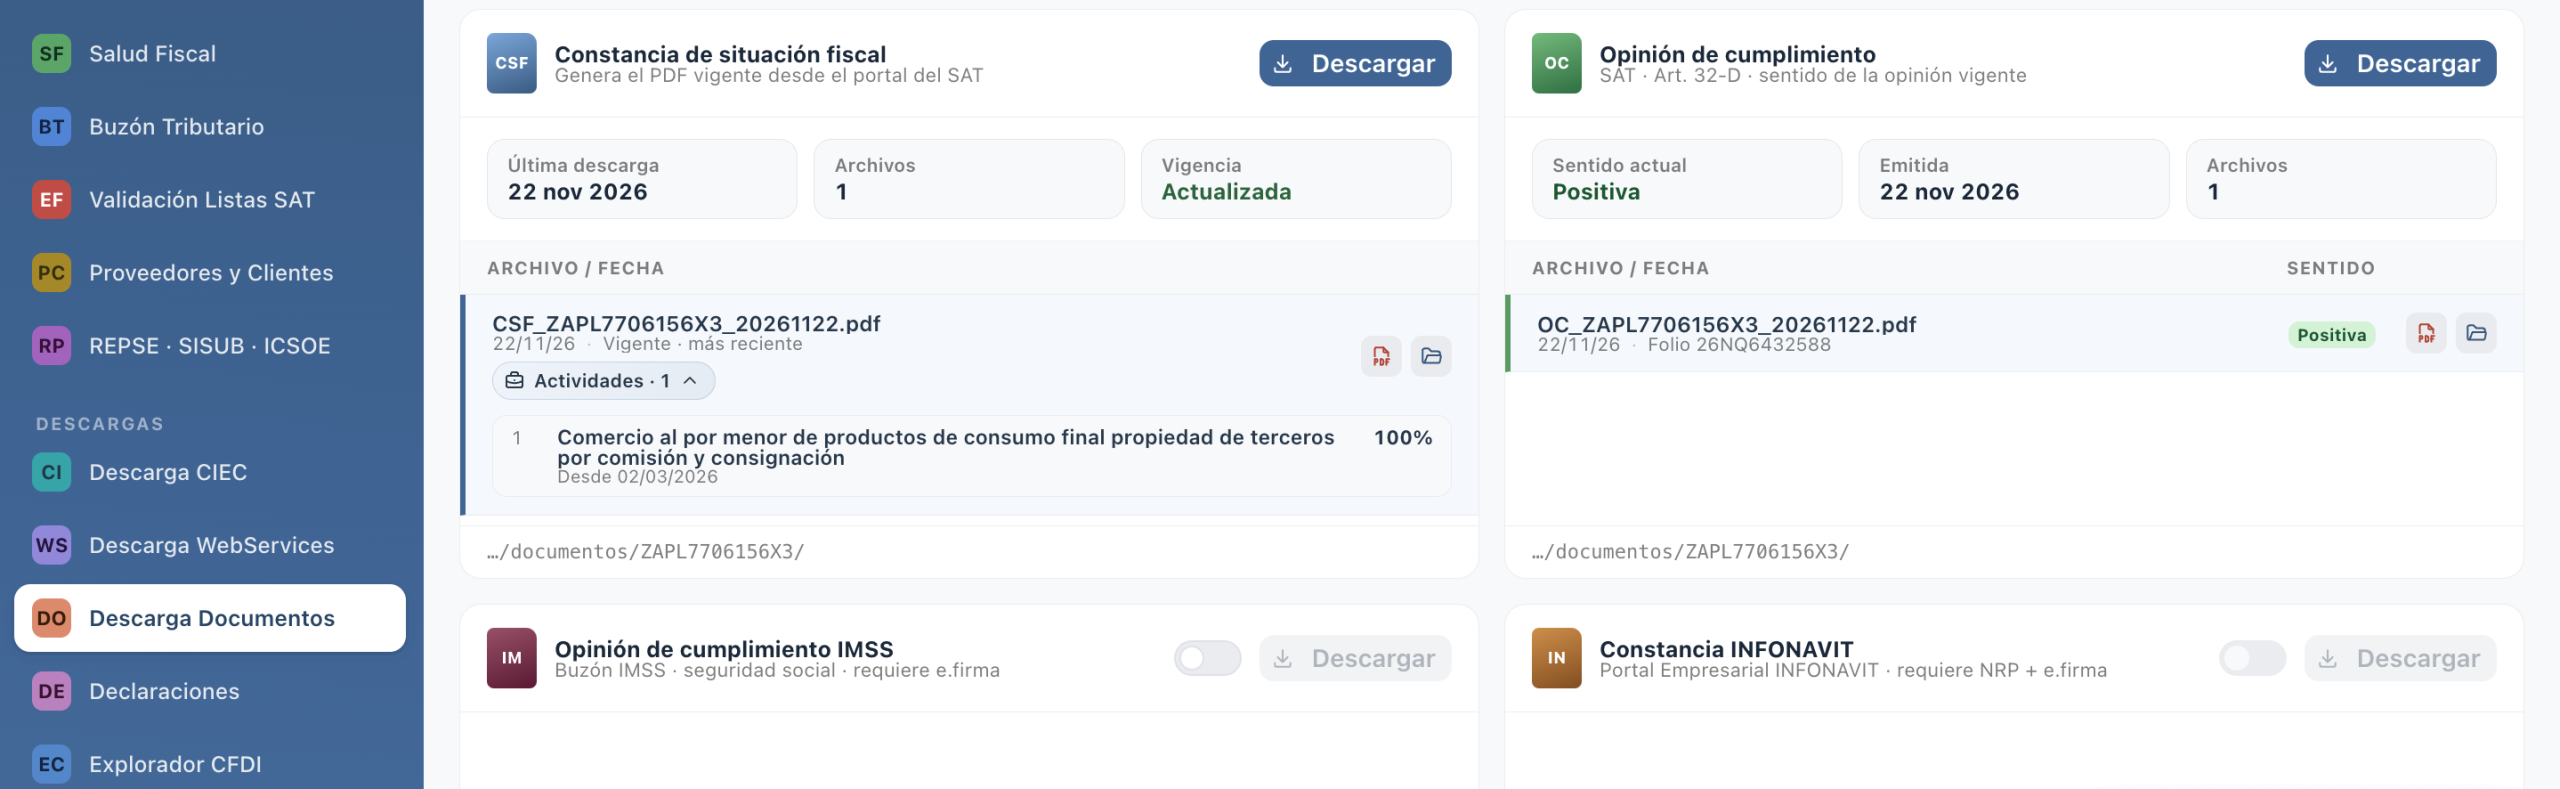
Pero debemos tener presente que la constancia actual no necesariamente demuestra todas las obligaciones históricas. Para reconstruir cambios de régimen y obligaciones, será necesario consultar los avisos y antecedentes correspondientes.
Primer entregable: una ficha de identificación fiscal, los ejercicios por revisar y el inventario inicial de información.
SEGUNDO PASO. ¡AHORA SÍ, A RECUPERAR LA INFORMACIÓN FISCAL!
Aquí viene una de las grandes ventajas de DESCARGA MASIVA POR ACTUALIZANDOME.COM.
En lugar de comenzar buscando documentos de manera aislada, aprovecharemos los diversos módulos para recuperar y organizar la información del contribuyente.
Iniciaría con los CFDI emitidos y recibidos de los cuatro ejercicios, utilizando los mecanismos de descarga disponibles mediante WebServices y CIEC.
Después recuperaría las declaraciones provisionales y definitivas, las anuales, los acuses, las opiniones de cumplimiento, las constancias y demás información disponible.
También trabajaría con la recuperación de DIOT y de los envíos de contabilidad electrónica, cuando corresponda.
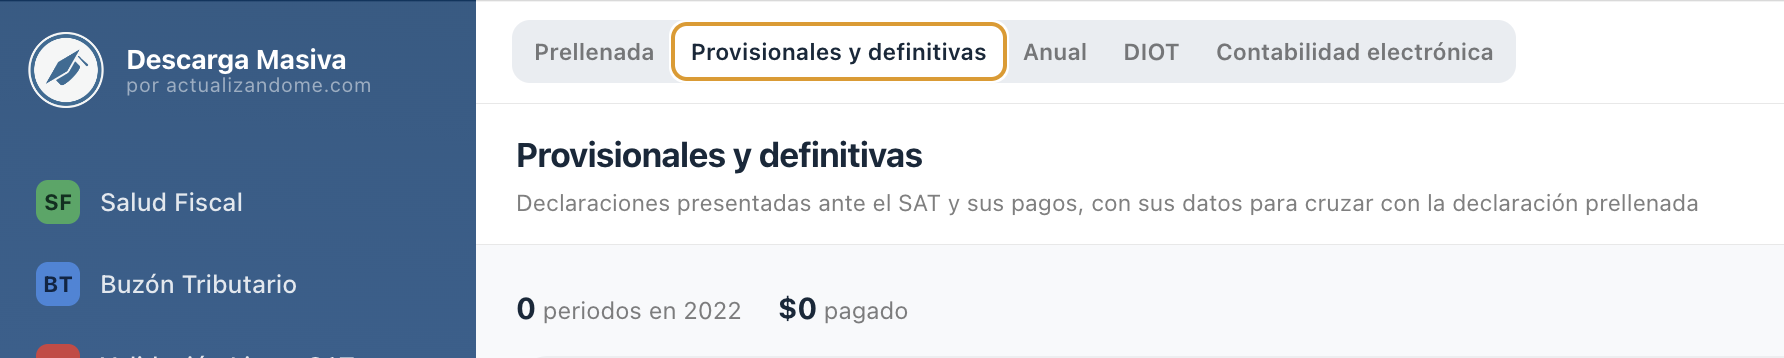
Recordemos una característica incorporada recientemente: desde la versión 0.13.0 podemos recuperar folios y acuses de las DIOT históricas de 2019 a 2024, evitando tener que localizar manualmente los folios de cada presentación en el sistema anterior del SAT.
¡Esto puede ahorrarnos una cantidad considerable de tiempo cuando recibimos clientes que no conservan sus expedientes completos!
Pero cuidado: descargar no significa que ya tengamos toda la información necesaria.
Por ello, elaboraría una matriz por ejercicio y tipo de documento para identificar qué información está completa, cuál falta y qué documentos requieren validación.
Segundo entregable: un expediente documental inicial por ejercicio, con un control de cobertura de información.
TERCER PASO. ¡QUE NO SE NOS PASE NINGUNA DESCARGA PENDIENTE!
Antes de comenzar las conciliaciones, regresaría al Catálogo de contribuyentes.
¿Por qué?
Porque desde la versión 0.13.0 incorporamos las alertas de descargas pendientes, que permiten identificar información que necesita recuperarse o revisarse.
El sistema presenta pendientes relacionados con metadatos, declaraciones provisionales, Buzón Tributario y solicitudes de cancelación, entre otros conceptos visibles en esa funcionalidad.
Podemos seleccionar una descarga individual o ejecutar conjuntamente las descargas pendientes identificadas.

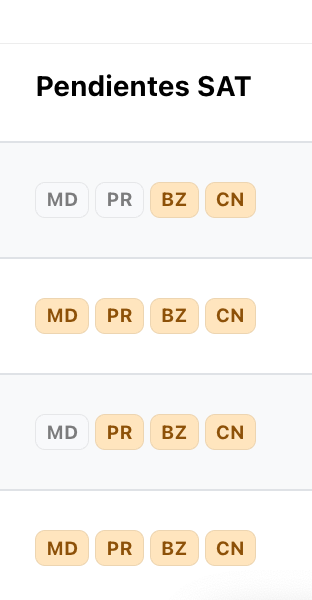
Esto permite organizar el trabajo y reducir el riesgo de comenzar un análisis utilizando información incompleta.
ATENCIÓN: una alerta de descarga pendiente no significa necesariamente que el contribuyente haya incumplido una obligación fiscal; puede indicar simplemente que todavía no hemos recuperado o actualizado esa información dentro del sistema.
Aquí debemos distinguir dos cuestiones: lo que falta descargar y lo que efectivamente falta cumplir.
¡No son lo mismo!
CUARTO PASO. REVISEMOS EL BUZÓN TRIBUTARIO Y LOS ANTECEDENTES DEL CONTRIBUYENTE
Antes de revisar los impuestos, considero indispensable conocer si nuestro cliente tiene algún procedimiento pendiente con la autoridad.
Por eso utilizaría el módulo de Buzón Tributario.
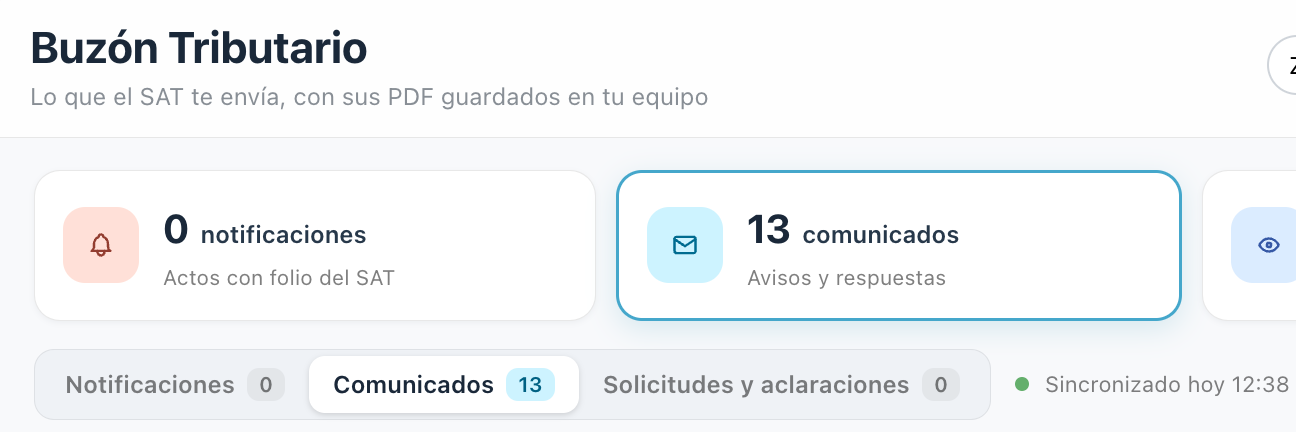
Revisaría las notificaciones, comunicados, fechas, estados de lectura y documentos recuperados.
También aprovecharía la funcionalidad incorporada en la versión 0.13.0 para recuperar las solicitudes y aclaraciones de Mi Portal SAT, incluyendo los datos y documentos disponibles de los trámites.
¿Por qué considero importante comenzar por aquí?
Imaginemos que nuestro cliente tiene una revisión abierta, una aclaración pendiente, un requerimiento relacionado con diferencias fiscales o algún procedimiento que requiere atención.
¡No tendría sentido dedicar primero todo nuestro esfuerzo a una conciliación histórica mientras existe un plazo que necesita atención inmediata!
Por ello elaboraría una relación de procedimientos, notificaciones y aclaraciones, identificando cuáles requieren seguimiento profesional.
No debemos olvidar que las fechas legales de notificación y vencimiento tienen que comprobarse con los documentos correspondientes.
Cuarto entregable: matriz de procedimientos y situaciones que requieren atención prioritaria.
QUINTO PASO. ¡VAMOS A CONCILIAR LOS CFDI, NO SOLAMENTE A CONTARLOS!
Ahora sí entramos a una de las partes fundamentales.
Comenzaría por los ingresos.
El objetivo es comparar los CFDI emitidos con los ingresos contables, los ingresos acumulables, las declaraciones provisionales y la declaración anual.
Pero ¡mucho cuidado!
CFDI emitido no siempre equivale automáticamente a ingreso acumulable del mismo ejercicio.
Debemos revisar cancelaciones, sustituciones, anticipos, notas de crédito, complementos de pago, operaciones a crédito y el momento fiscal de acumulación que corresponda.
Pongamos un ejemplo sencillo.
Una persona moral presenta la siguiente información correspondiente a un ejercicio:
Concepto. Importe
CFDI de ingresos inicialmente considerados. $12,500,000
Ingresos contables $12,200,000
Ingresos acumulables declarados $11,900,000
Diferencia inicial entre CFDI y anual $600,000
¿Tenemos automáticamente $600,000 de ingresos omitidos?
¡POR SUPUESTO QUE NO PODEMOS CONCLUIR ESO!
Primero tendremos que analizar las operaciones que explican la diferencia.
Lo mismo haría con los egresos.
Utilizaría los CFDI recibidos y las herramientas de conciliación para identificar gastos, inversiones, pagos, operaciones PPD, complementos de pago, cancelaciones y documentos relacionados.
Después confrontaría esa información con la contabilidad, los estados de cuenta bancarios y la documentación soporte.
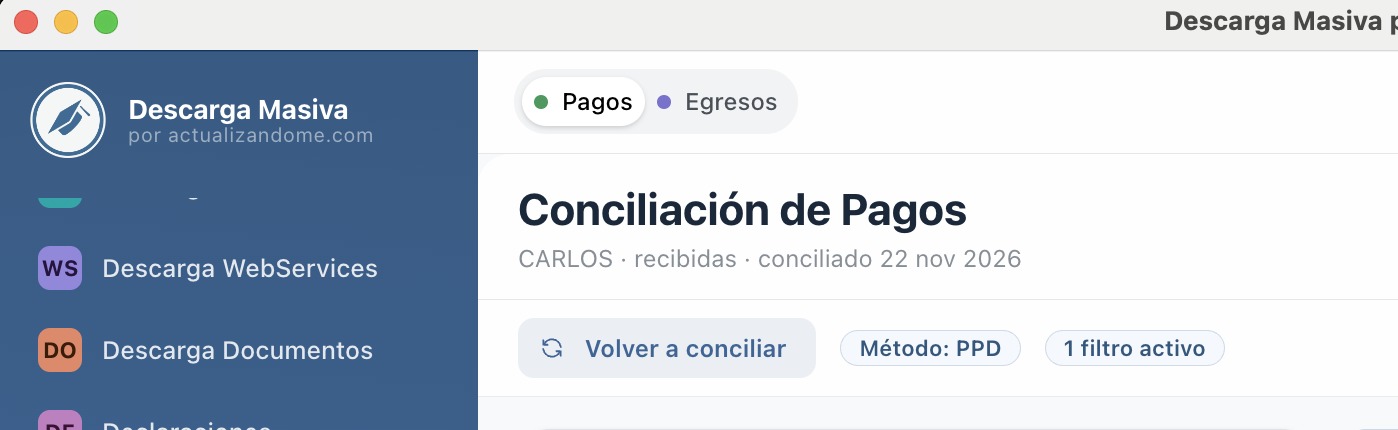
Aquí hay algo que siempre debemos recordar: tener un XML no acredita por sí solo la deducibilidad fiscal ni la materialidad de una operación.
Quinto entregable: conciliación de ingresos y egresos por ejercicio, con diferencias identificadas y documentación que permita explicarlas.
SEXTO PASO. Revisión del VISOR, para prepaar el prellenado ISR, IVA, RETENCIONES: ¿QUÉ SE DECLARÓ Y QUÉ DEBIÓ DETERMINARSE?
Ya descargamos los CFDI y comenzamos a conciliarlos.
Pero ahora debemos preguntarnos:
¿LO QUE TENEMOS EN DESCARGA MASIVA POR ACTUALIZANDOME.COM COINCIDE CON LO QUE EL SAT ESTÁ MOSTRANDO EN SUS VISORES?
¡VAMOS A COMPROBARLO!
La autoridad utiliza la información de los CFDI para alimentar diversos visores, precargas y mecanismos de revisión.
Por ello, nuestro análisis debe contemplar tres fuentes fundamentales:
CFDI RECUPERADOS → VISORES SAT → DECLARACIONES PRESENTADAS.
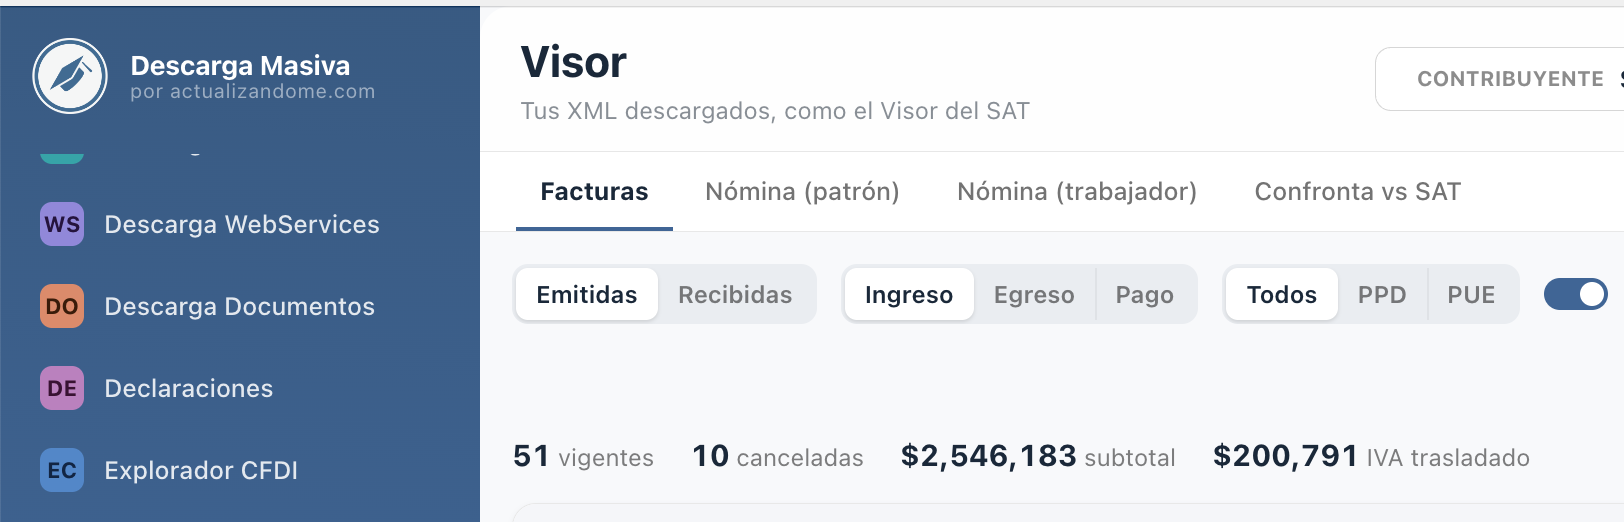
Y cuando corresponda, agregaremos la información contable y bancaria.
A) Visor de nómina
Comenzaría por comparar los CFDI de nómina recuperados con la información disponible en el visor correspondiente.
Revisaremos remuneraciones, ingresos gravados y exentos, ISR retenido, subsidio para el empleo cuando aplique, cancelaciones y sustituciones.
También confrontaremos las cifras con los registros contables y las declaraciones de retenciones.
Imaginemos lo siguiente:
Concepto Importe
ISR retenido según CFDI de nómina $850,000
ISR retenido según visor SAT $825,000
Diferencia por investigar $25,000
¿Significa que automáticamente tenemos $25,000 de ISR omitido?
¡NO NECESARIAMENTE!
Puede existir una diferencia de periodos, comprobantes cancelados o sustituidos, una clasificación distinta de conceptos u otra circunstancia que debamos analizar.
Lo importante es investigar su origen.
B) Visor de ingresos
Continuaremos comparando los CFDI emitidos contra la información que el SAT muestra en su visor o prellenado de ingresos, según el régimen y ejercicio correspondiente.
Revisaremos cancelaciones, notas de crédito, anticipos, complementos y demás operaciones que expliquen las diferencias.
Y reitero:
¡QUE EL SAT MUESTRE UN IMPORTE EN SU VISOR NO SIGNIFICA AUTOMÁTICAMENTE QUE ESA SEA LA CANTIDAD CORRECTA DE INGRESOS ACUMULABLES!
Nuestra responsabilidad será determinar el tratamiento fiscal que corresponda.
C) Visores de deducciones y comprobantes recibidos
También revisaremos la información de deducciones disponible en los visores o prellenados aplicables.
Aquí aprovecharemos una característica importante de los prellenados de DESCARGA MASIVA POR ACTUALIZANDOME.COM.
El sistema permite analizar la integración fiscal de los CFDI conforme al régimen correspondiente y valorar la incorporación de comprobantes que el SAT no incluyó en su prellenado.
¡ESTA ES UNA DIFERENCIA IMPORTANTE!
No se trata únicamente de reproducir la información que la autoridad precargó.
Se trata de que el profesional evalúe los comprobantes, sus requisitos fiscales y la documentación disponible para determinar el tratamiento correspondiente.
D) Retenciones de ISR e IVA
Revisaremos las retenciones relacionadas con salarios, honorarios, arrendamiento y otros conceptos aplicables.
Compararemos la información de los CFDI contra los visores o prellenados disponibles y contra las declaraciones efectivamente presentadas.
Esta es la parte donde debemos demostrar nuestro conocimiento fiscal.
Con la información previamente recuperada trabajaría las declaraciones y los prellenados que maneja DESCARGA MASIVA POR ACTUALIZANDOME.COM.
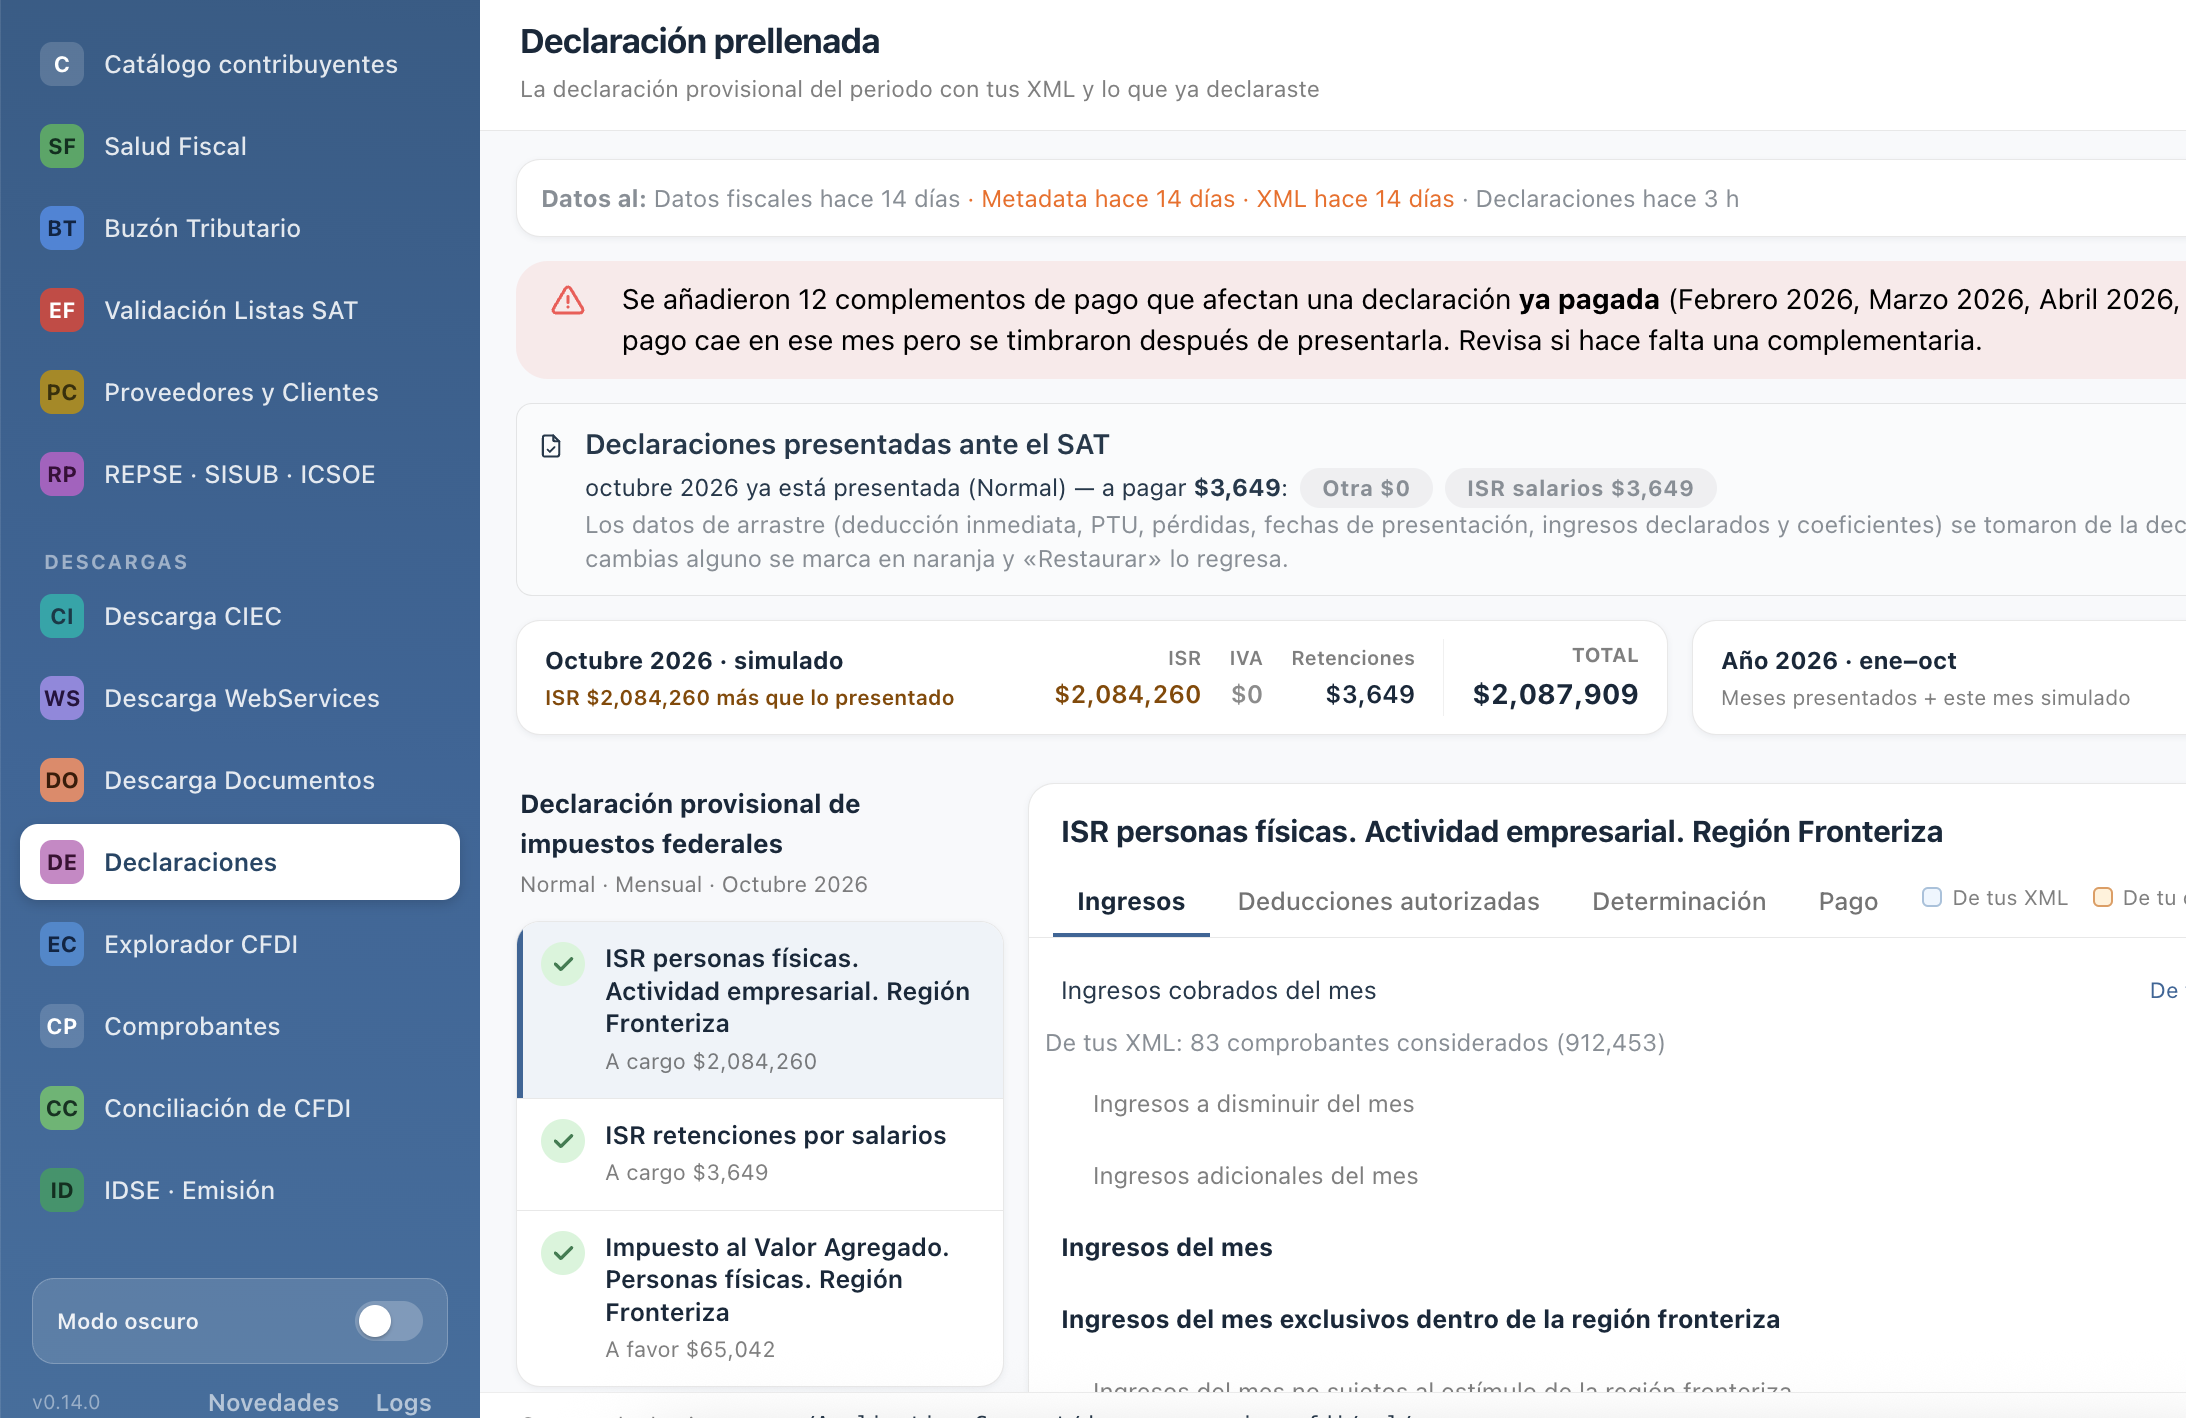
Recordemos que en declaraciones prellenadas permiten visualizar la integración de la información fiscal conforme a los parámetros de los diversos regímenes, con la posibilidad de que como profesionales analicemos e incorporemos los XMLs que no fueron considerados en el prellenado.
¡Esto es muy importante!
No se trata simplemente de copiar lo que el SAT muestra.
Se trata de analizar profesionalmente las operaciones y determinar su tratamiento fiscal.
Para ISR revisaría ingresos acumulables, deducciones autorizadas, inversiones, depreciaciones, pérdidas fiscales, PTU pagada, coeficientes de utilidad, pagos provisionales y determinación anual, según el régimen aplicable.
En IVA revisaría los actos gravados, exentos y sujetos a tasa 0%, el IVA trasladado efectivamente cobrado, el acreditable, las retenciones y los demás requisitos correspondientes.
También analizaría las retenciones de ISR e IVA efectuadas y enteradas.
Y cuando resulte aplicable, verificaría la información de operaciones con terceros contra las DIOT presentadas.
Aquí elaboraría una matriz mensual de los cuatro ejercicios que permita comparar lo declarado con lo reconstruido a partir de los documentos fiscales y contables.
Sexto entregable: conciliación de ISR, IVA y retenciones, con diferencias explicadas y posibles efectos fiscales cuantificados.
SÉPTIMO PASO. ¡CUIDADO CON LOS PROVEEDORES!
No podemos analizar únicamente nuestros ingresos e impuestos.
También debemos revisar con quién ha realizado operaciones el contribuyente.
Para eso aprovecharía los módulos de Proveedores y Clientes, así como las herramientas de validación de listados fiscales.
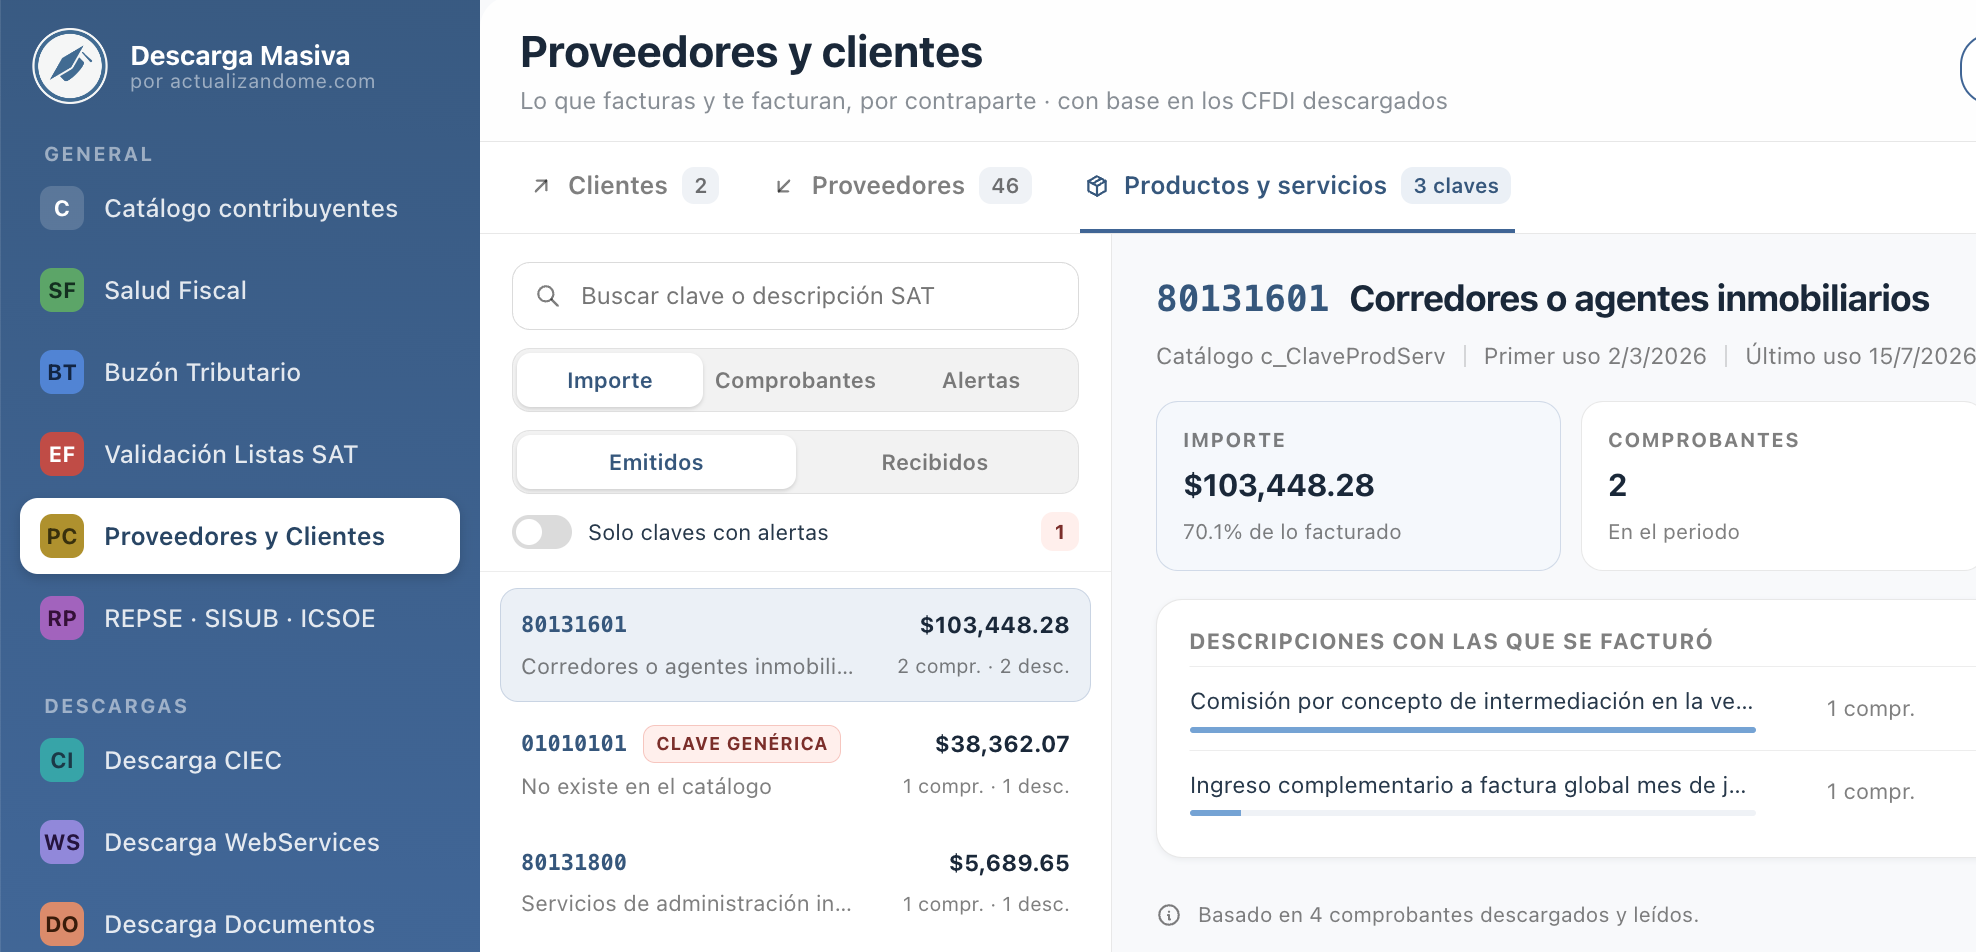
Revisaría alertas relacionadas con los artículos 69, 69-B, 69-B Bis y 49 Bis del Código Fiscal de la Federación, conforme a la información que corresponda a cada caso.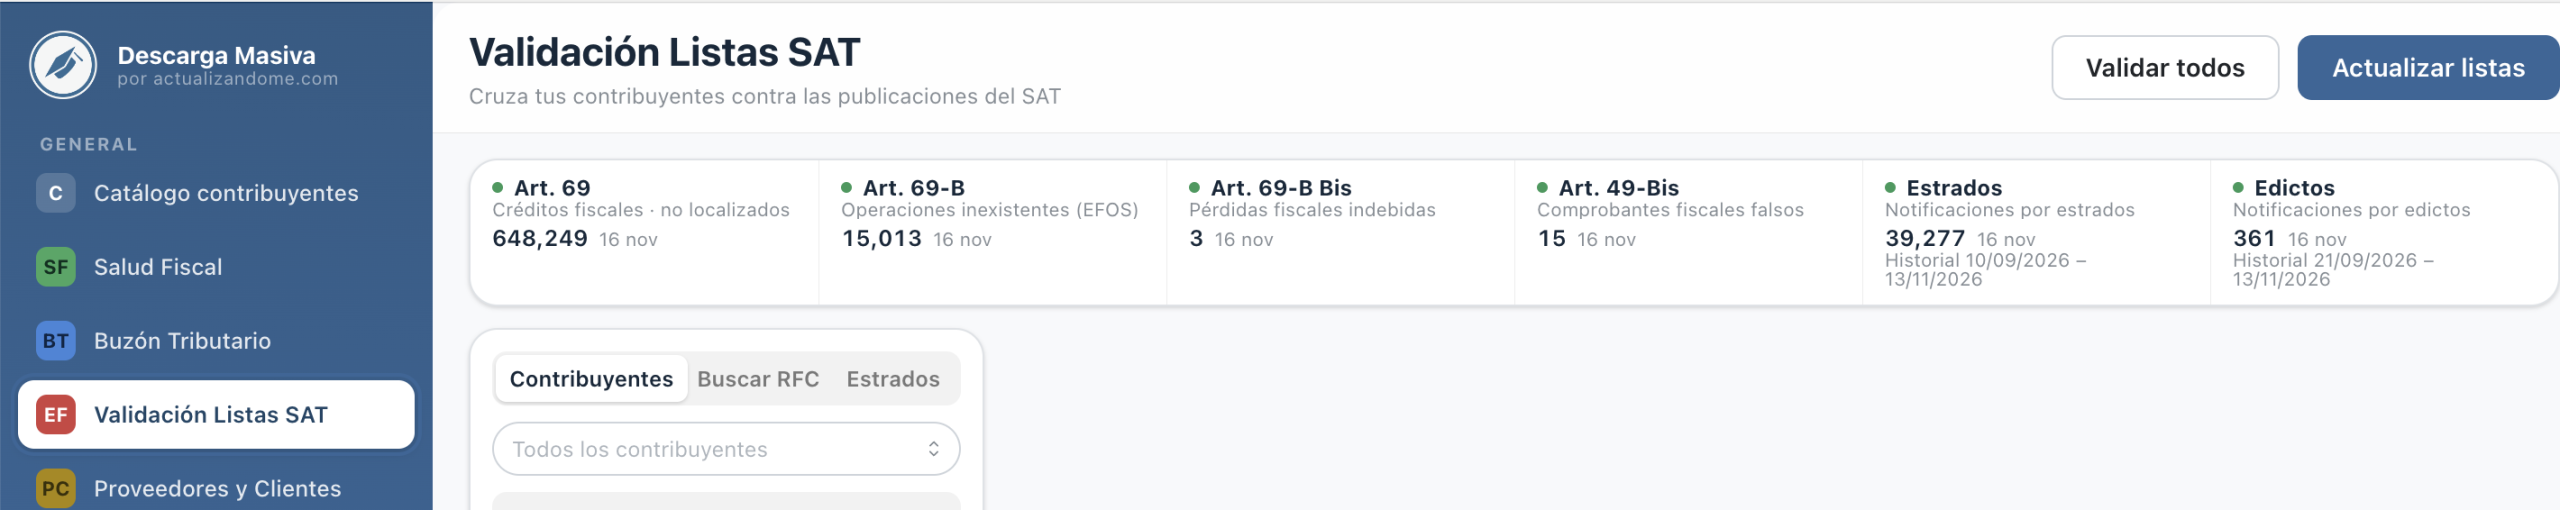
La finalidad no sería señalar automáticamente que un proveedor representa una operación indebida, sino identificar circunstancias que requieren mayor análisis.
Es indispensable revisar fechas, tipo de publicación, alcance de la situación detectada, operaciones efectuadas, documentación, materialidad y consecuencias legales aplicables.
También verificaría el REPSE de aquellos proveedores que, por la naturaleza de sus servicios, deban contar con dicho registro, incluyendo las actividades autorizadas y su vigencia correspondiente.
Séptimo entregable: matriz de proveedores y operaciones que requieren revisión documental o fiscal adicional.
OCTAVO PASO. NO OLVIDEMOS IMSS, INFONAVIT, REPSE, SISUB E ICSOE
Aquí tenemos otra de las novedades que recientemente hemos incorporado a DESCARGA MASIVA POR ACTUALIZANDOME.COM.
Desde la versión 0.14.0 contamos con funcionalidades para recuperar y consultar información histórica de SISUB del INFONAVIT e ICSOE del IMSS.
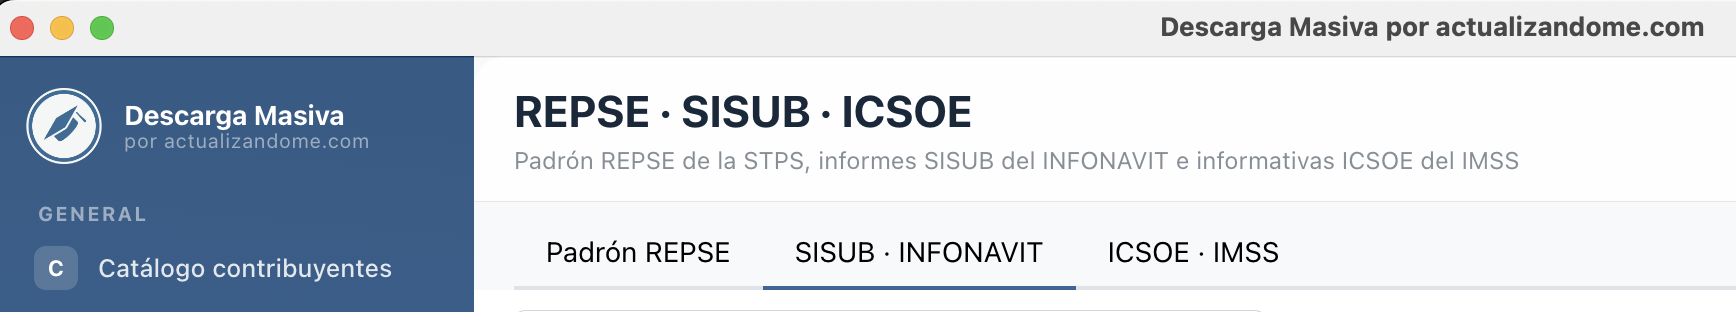
En SISUB podemos consultar informes presentados, folios, acuses, documentos asociados y mensajes de inconsistencias, incluyendo archivos CSV de errores cuando se encuentren disponibles.
En ICSOE podemos consultar las informativas, sus ejercicios y cuatrimestres, fechas, folios, estados, contratos, trabajadores reportados y acuses disponibles.
¡Imaginen la utilidad de esto cuando revisamos una empresa prestadora de servicios especializados!
Ahora bien, tener reunida la información no significa que ya exista una conciliación automática entre REPSE, SISUB e ICSOE.
Ese análisis debemos realizarlo profesionalmente, considerando que cada obligación tiene fundamentos, contenidos y particularidades diferentes.
Y desde luego complementaría la revisión con nóminas, cuotas, movimientos afiliatorios y demás documentación relacionada con IMSS e INFONAVIT que resulte necesaria.
Octavo entregable: diagnóstico documental de seguridad social y servicios especializados, cuando aplique.
NOVENO PASO. ¡AHORA SÍ, VAMOS A REVISAR SU SALUD FISCAL!
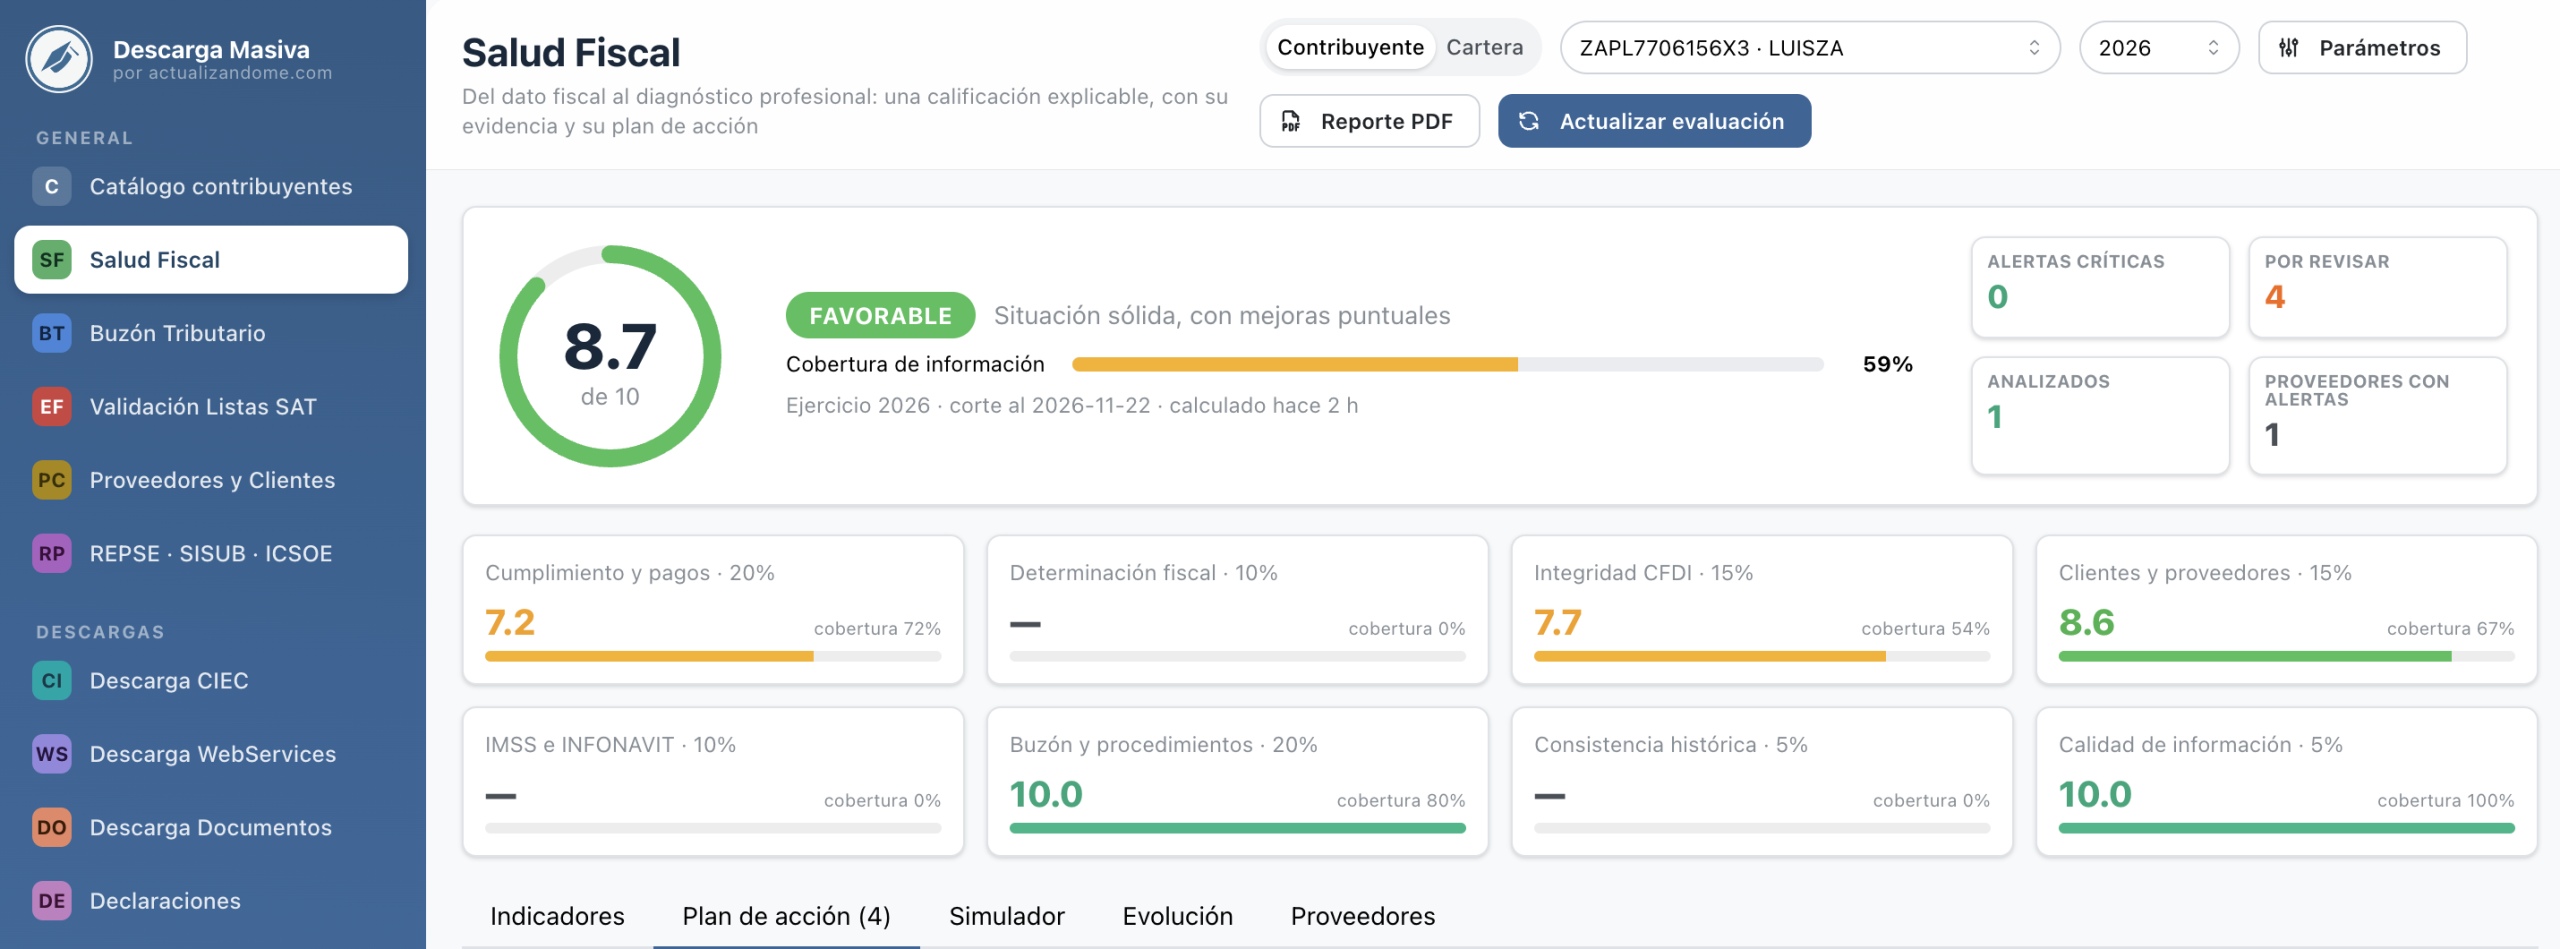
Llegamos a una de mis funcionalidades favoritas.
Desde la versión 0.13.0 incorporamos SALUD FISCAL, que nos permite obtener un diagnóstico basado en ocho pilares de evaluación.
Recordemos cuáles son:
Cumplimiento y pagos.
Determinación fiscal.
Integridad CFDI.
Clientes y proveedores.
IMSS e INFONAVIT.
Buzón y procedimientos.
Consistencia histórica.
Calidad de información.
El sistema utiliza parámetros y ponderaciones que podemos revisar y ajustar conforme al criterio profesional.
También presenta hallazgos, cobertura de información, plan de acción, simulador de mejoras, evolución y herramientas para revisar proveedores.
Yo ejecutaría una evaluación por ejercicio, siempre considerando la información realmente disponible.
Y aquí quiero insistir en algo:
¡UNA SALUD FISCAL DE 10 NO SIGNIFICA AUTOMÁTICAMENTE QUE NUESTRO CLIENTE NO TENGA CONTINGENCIAS!
La calificación debe interpretarse considerando los parámetros utilizados, la cobertura de información y las limitaciones de la revisión.
Un contribuyente puede tener una calificación favorable y, sin embargo, presentar diferencias relevantes en la determinación de impuestos que no hayan sido suficientemente analizadas.
Por eso aprovecharía especialmente el Plan de acción.
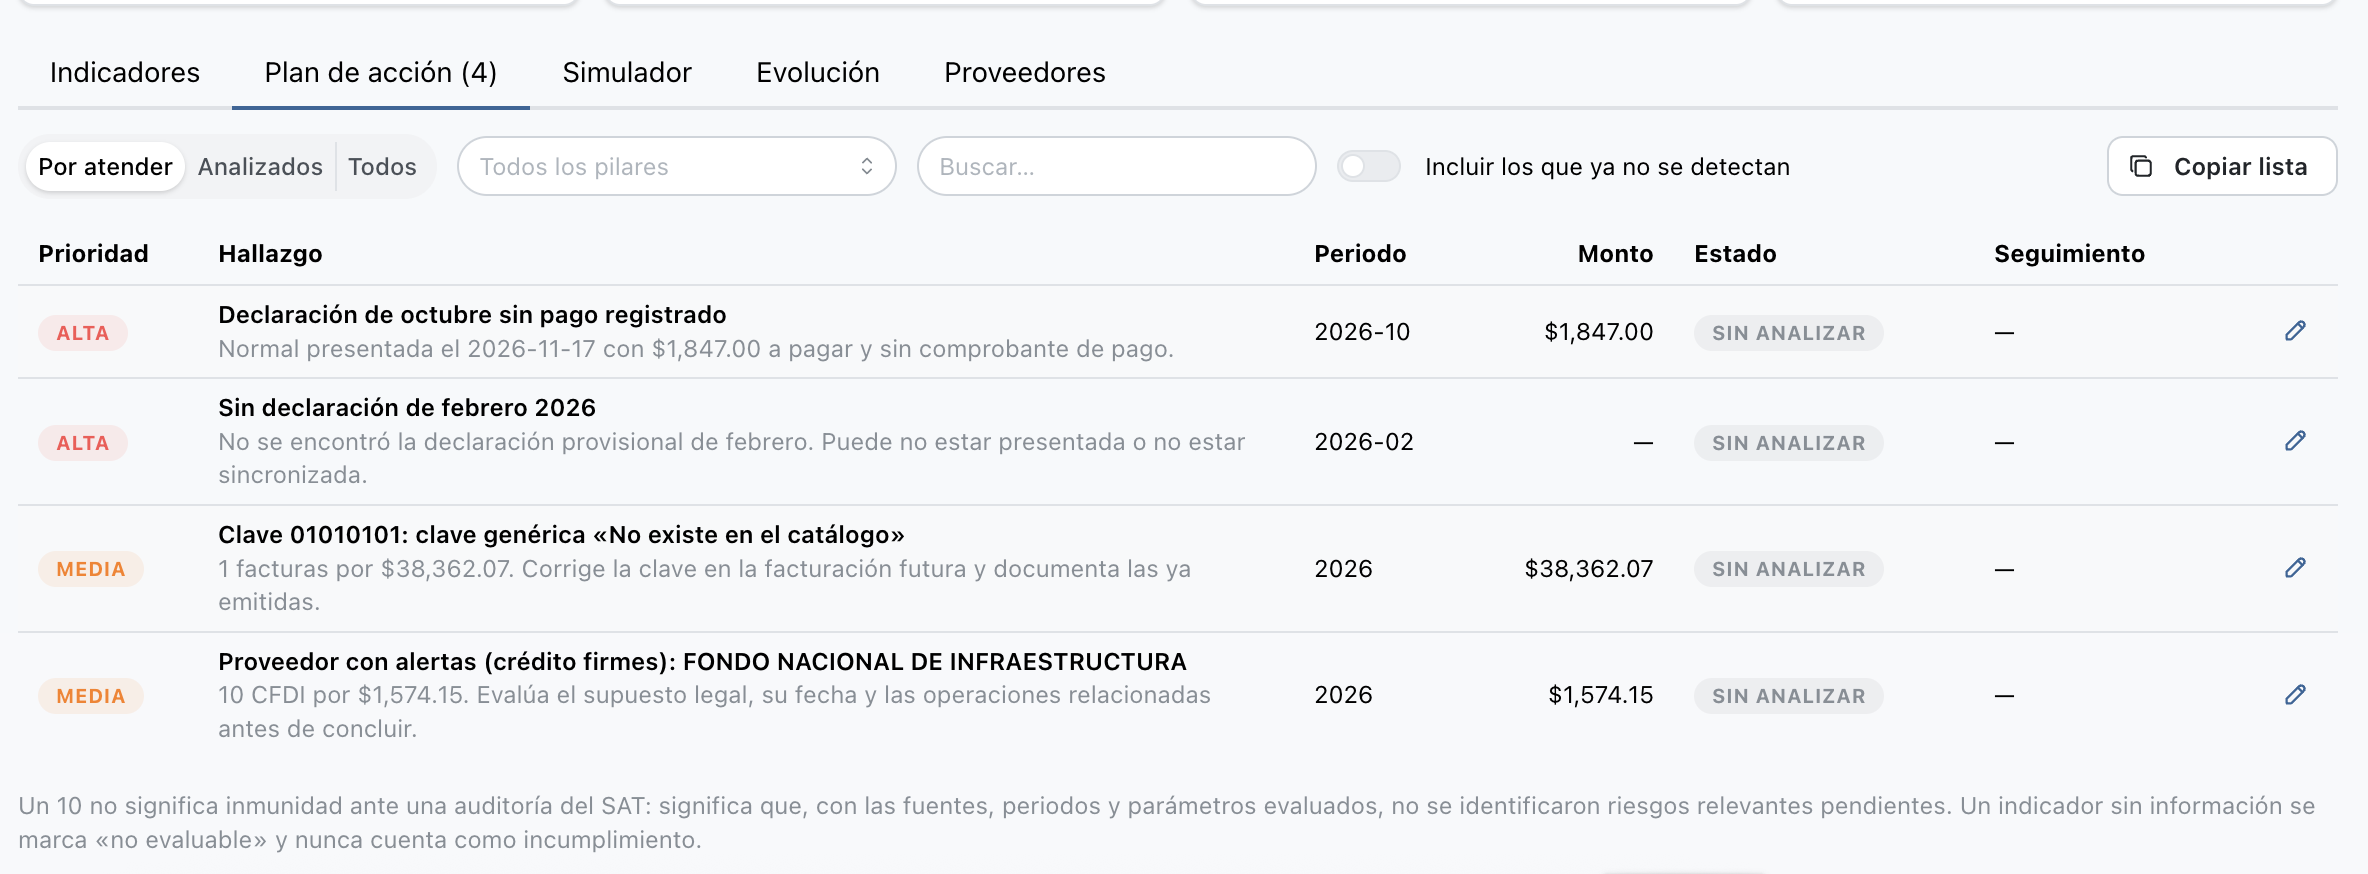
Cada hallazgo debe revisarse para determinar si está pendiente, si falta documentación, si existe una justificación suficiente o si requiere corrección.
El sistema nos permite registrar el análisis profesional y adjuntar evidencia relacionada con determinados hallazgos.
Y también utilizaría el simulador para observar qué aspectos conviene revisar para mejorar la evaluación, recordando que simular una mejora no modifica por sí mismo la situación real del contribuyente.
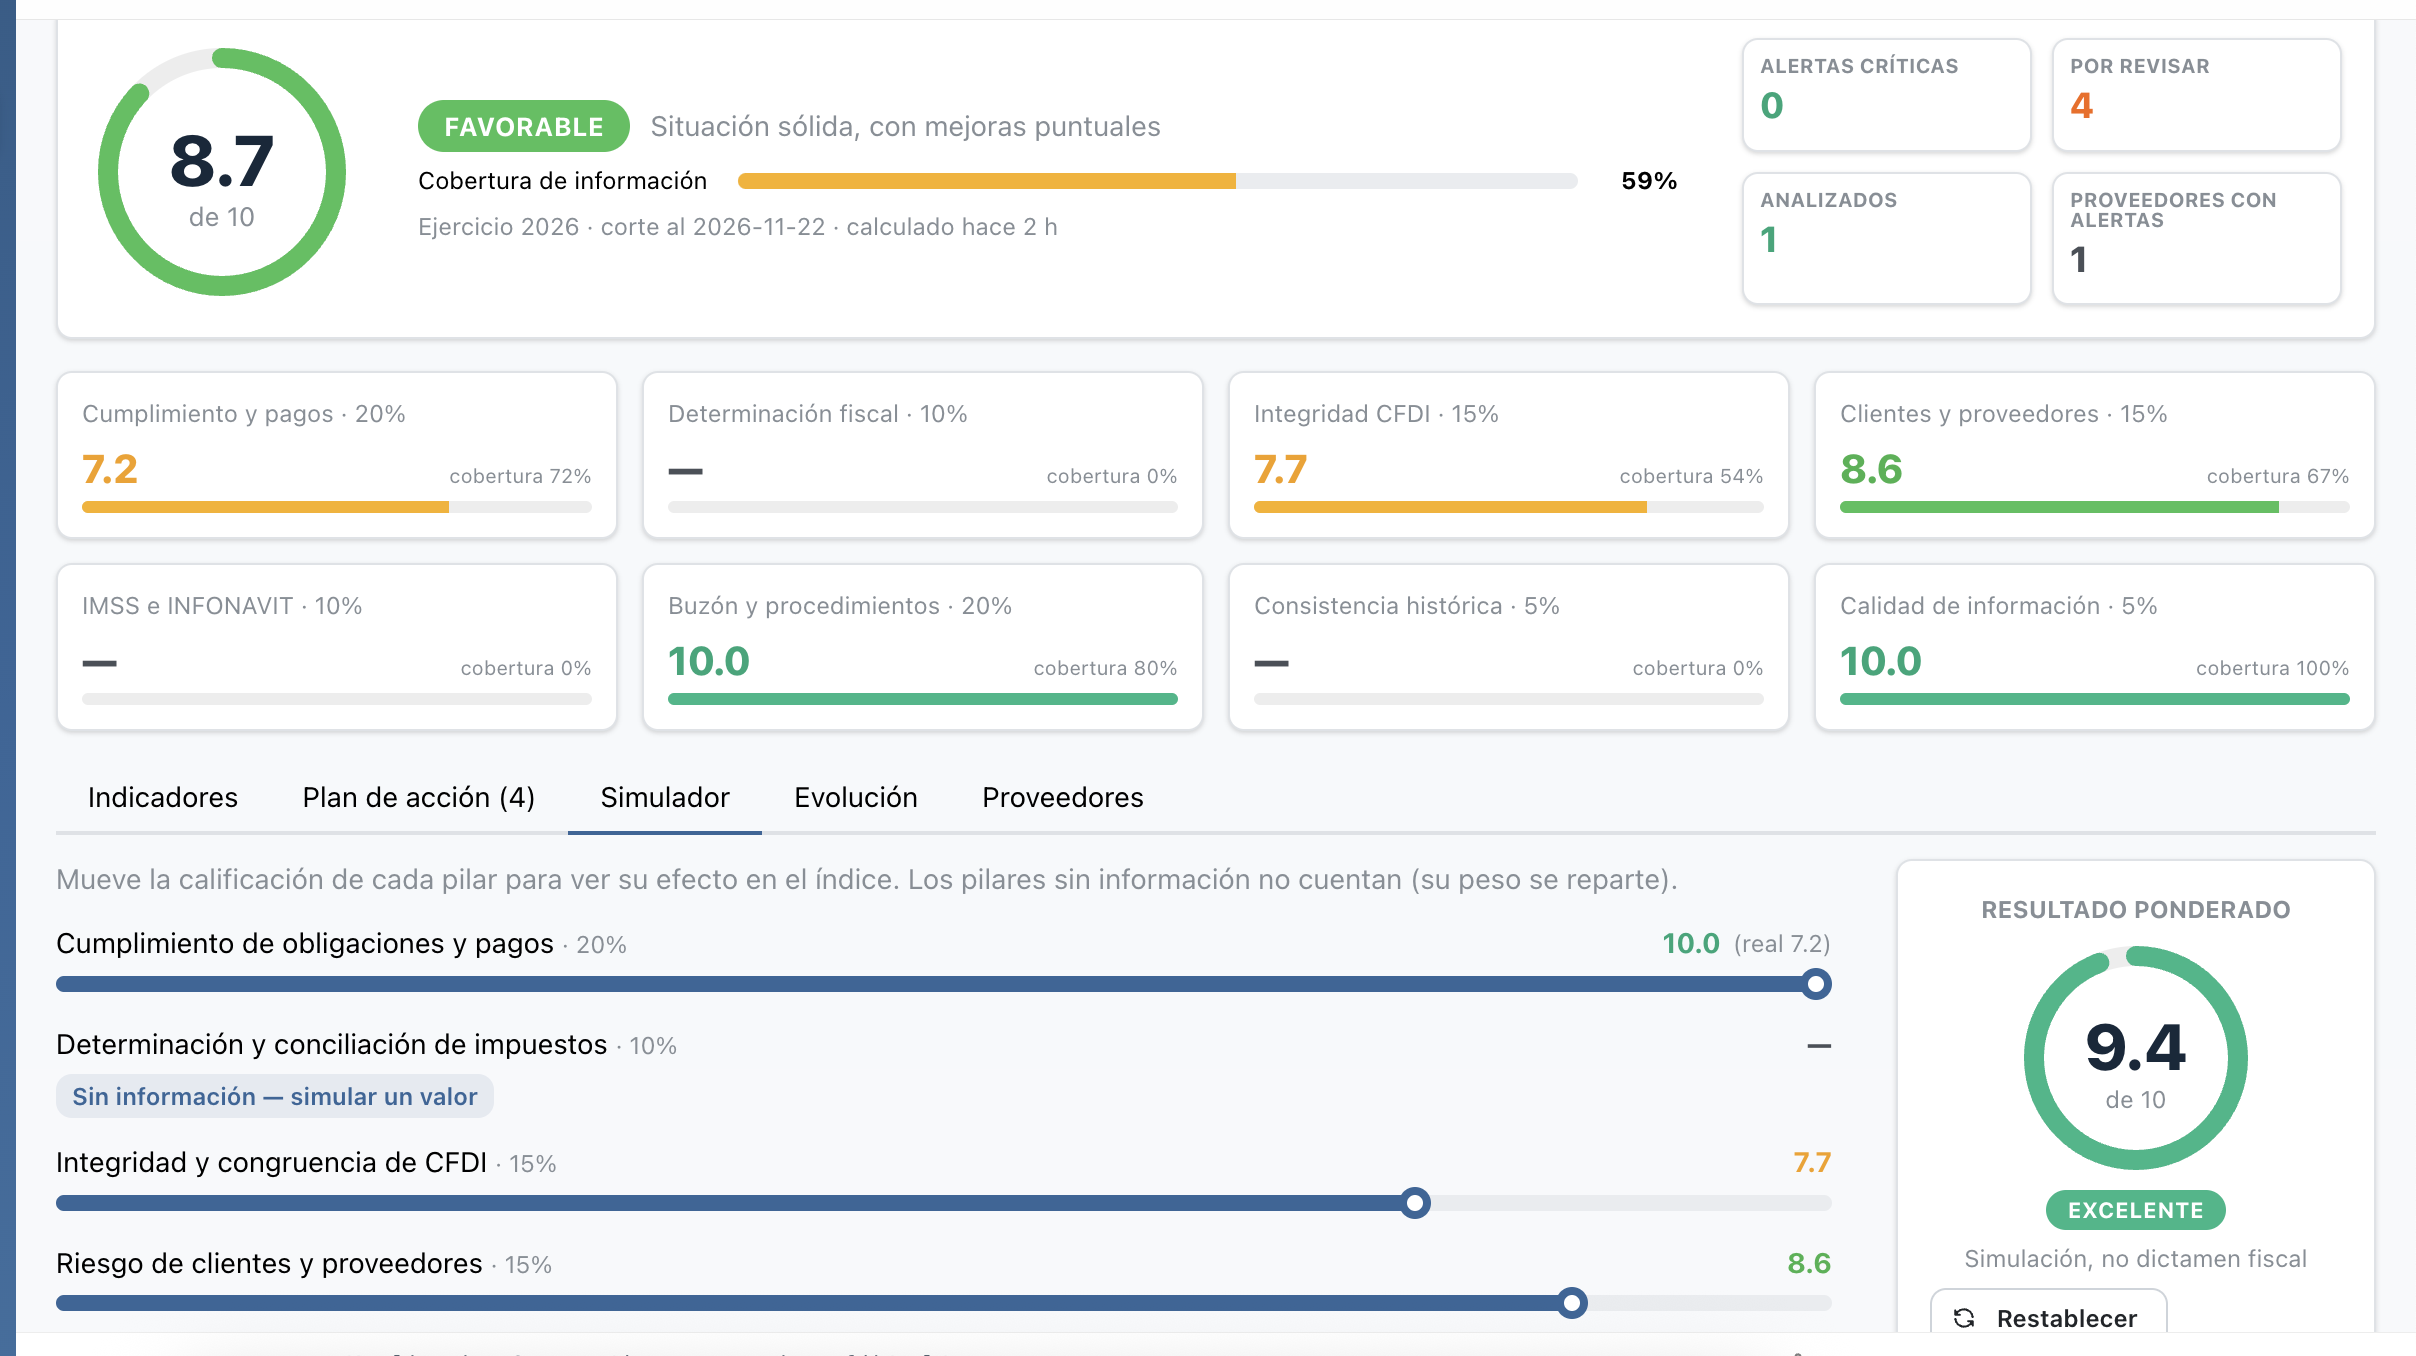
Noveno entregable: diagnóstico de Salud Fiscal por ejercicio, con hallazgos analizados, evidencia y recomendaciones.
DÉCIMO PASO. ¡NO ENTREGUEMOS SOLAMENTE UNA CALIFICACIÓN, ENTREGUEMOS SOLUCIONES!
Con toda la información recopilada prepararía un informe ejecutivo que responda claramente al cliente:
¿Cuál es su situación fiscal?
¿Qué información se revisó y cuál no estuvo disponible?
¿Qué diferencias se identificaron?
¿Qué obligaciones requieren atención?
¿Qué operaciones o proveedores deben documentarse mejor?
¿Qué contingencias económicas podrían existir?
¿Qué acciones correctivas o preventivas recomendamos?
Clasificaría los hallazgos por riesgo, importancia económica y urgencia.
También distinguiría las simples diferencias informativas de aquellas que pueden representar impuestos omitidos, accesorios, multas o procedimientos pendientes.
No podemos concluir que toda diferencia constituye automáticamente un incumplimiento.
Después elaboraría un Plan de acción, señalando qué debe atenderse, por qué, quién será responsable y qué documentos o gestiones serán necesarios.
Por último, utilizaría las herramientas de configuración, organización y mantenimiento de DESCARGA MASIVA para respaldar el expediente fiscal recuperado, complementándolo con los papeles de trabajo y las conclusiones profesionales.
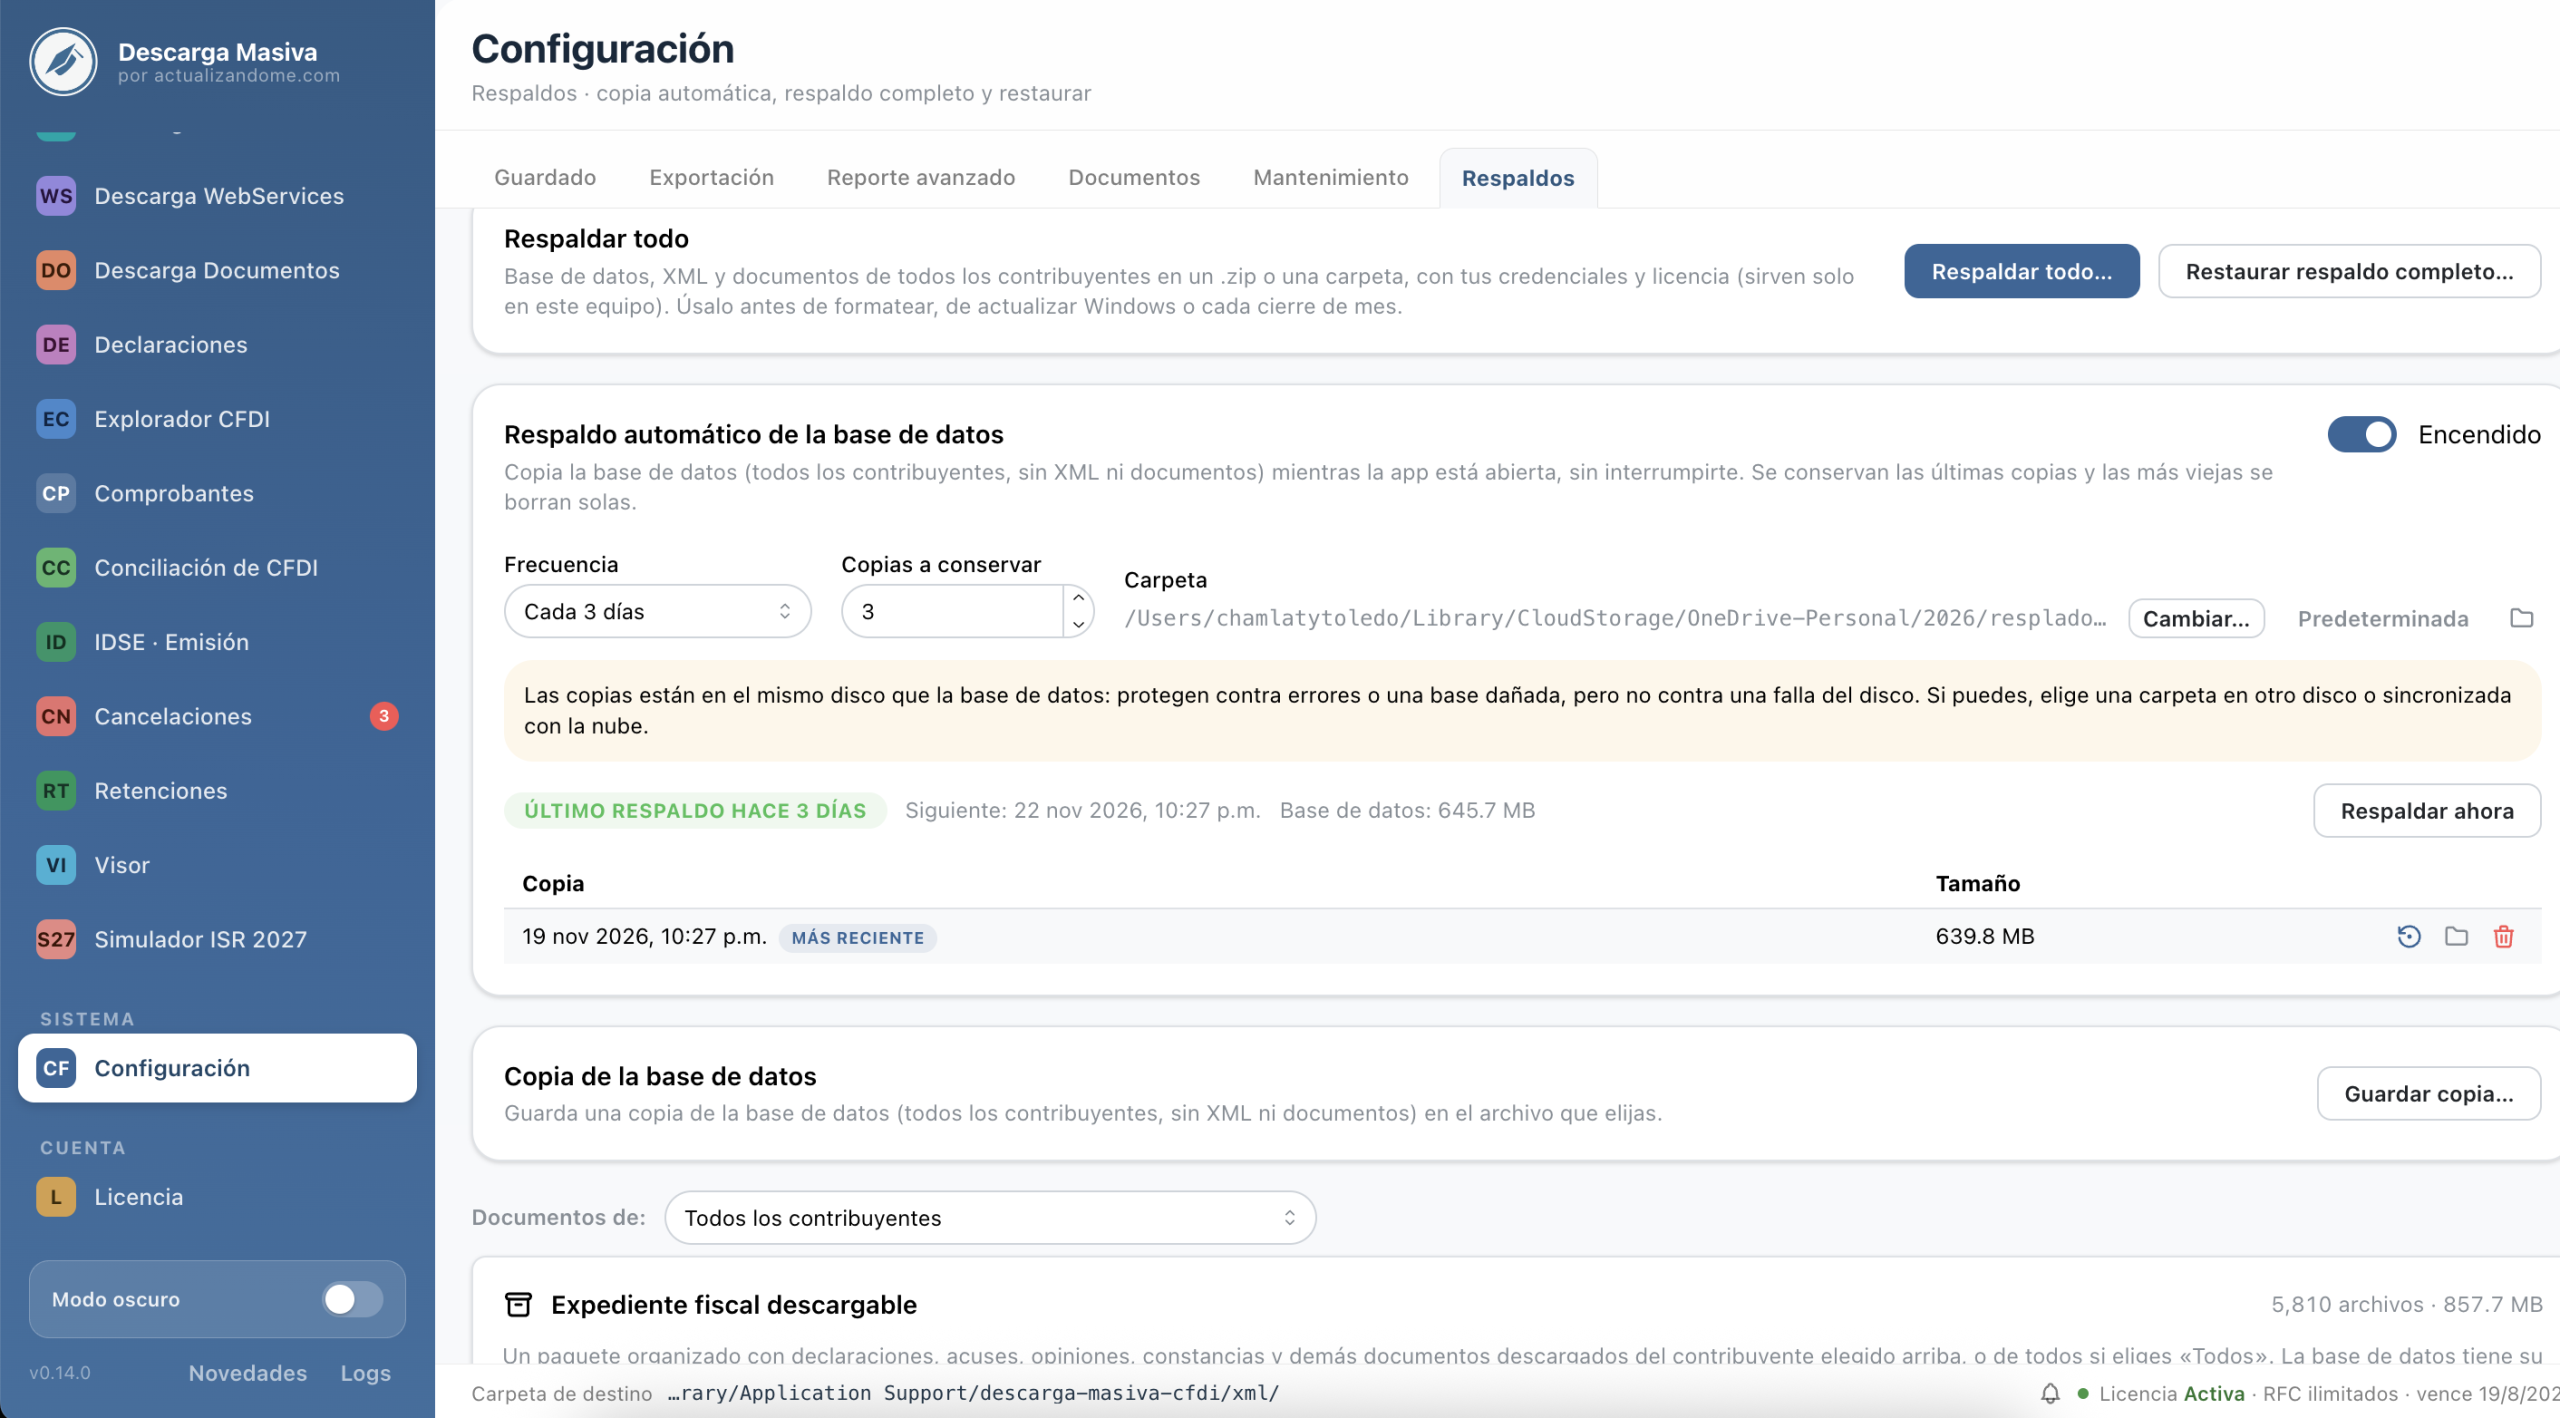
Décimo entregable: informe ejecutivo, matriz de contingencias, plan de acción y expediente fiscal documental.
¿Y CUÁL ES LA VERDADERA VENTAJA DE UTILIZAR DESCARGA MASIVA POR ACTUALIZANDOME.COM?
Que hoy podemos concentrar muchas de las actividades iniciales de una revisión fiscal en una plataforma que continúa incorporando funcionalidades.
Recuperamos CFDI, declaraciones, acuses, constancias y documentos.
Revisamos notificaciones y solicitudes de aclaración.
Analizamos operaciones, proveedores y estados de documentación.
Consultamos información relacionada con REPSE, SISUB e ICSOE.
Y aprovechamos Salud Fiscal para ordenar los indicadores y los hallazgos que merecen atención.
Pero reitero: la herramienta proporciona información, controles y funciones de apoyo; el juicio profesional sigue correspondiendo al contador, auditor o especialista que realiza la revisión.
Nuestro objetivo no es descargar miles de documentos para dejarlos almacenados en una computadora.
Nuestro objetivo es utilizarlos inteligentemente para identificar riesgos, explicar diferencias, prevenir problemas y ayudar al contribuyente a tomar mejores decisiones.
¿CÓMO RESUMIRÍA TODO EL PROCESO?
IDENTIFICAR → RECUPERAR → REVISAR → CONCILIAR → EVALUAR → DOCUMENTAR → ACTUAR.
Y todavía agregaría un último paso: MONITOREAR.
Porque una buena revisión fiscal no debería terminar con la entrega de un informe.
Lo ideal es establecer mecanismos periódicos de seguimiento que permitan identificar nuevas alertas, recuperar documentos pendientes, revisar hallazgos y actualizar la evaluación.
REFLEXIÓN FINAL
Durante muchos años los contadores hemos dedicado una cantidad considerable de tiempo a buscar documentación, recuperar archivos, localizar acuses y elaborar concentrados de información.
Ese trabajo sigue siendo necesario, pero la tecnología debe ayudarnos a reducir las tareas repetitivas para que podamos dedicar más tiempo a lo verdaderamente importante: analizar, interpretar y asesorar.
DESCARGA MASIVA POR ACTUALIZANDOME.COM ha venido evolucionando precisamente para ampliar las herramientas disponibles para realizar ese trabajo.
Sin embargo, contar con numerosas funcionalidades no significa aprovecharlas automáticamente.
La invitación para quienes ya utilizan el sistema es sencilla:
¡EXPLÓRENLO, APROVECHEN SUS FUNCIONES Y CONVIERTAN LA INFORMACIÓN RECUPERADA EN VERDADEROS DIAGNÓSTICOS FISCALES!
Y a quienes todavía no lo conocen, los invito a explorar sus diversas herramientas, recordando que contamos con una prueba gratuita de 30 días, soporte técnico incluido y asesorías personalizadas.
Compatible con Windows y Mac.
Toda esta tecnología cuenta con el respaldo de un equipo de especialistas contables, fiscales, legales e informáticos, encabezado por quien escribe estas líneas, atento a la evolución del sistema y a las necesidades de sus usuarios.
Como siempre, esperamos sus comentarios, observaciones y propuestas de nuevas funcionalidades.
Porque una cosa debe quedar muy clara:
¡NO SE TRATA SOLAMENTE DE DESCARGAR MASIVAMENTE INFORMACIÓN FISCAL, SINO DE SABER QUÉ HACER CON ELLA!
Conoce más en:
Miguel Chamlaty
